
Les données et les systèmes sont essentiels au développement futur de la fonction financière, mais leur accorde-t-on suffisamment de place dans l’ordre du jour?
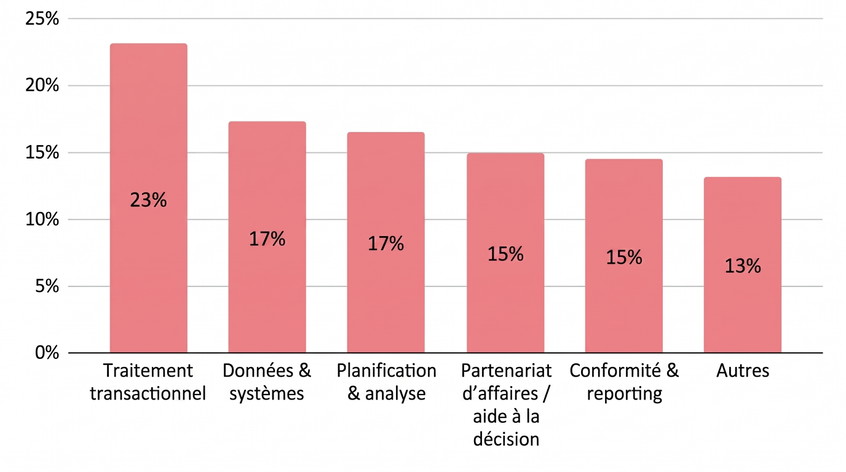
Le Baromètre TriFinance 2026, basé sur une enquête menée auprès de 138 répondants, révèle que la gestion des données, les outils et l’automatisation occupent en moyenne 17 % du temps de travail de l’équipe financière.
Ces activités occupent ainsi la deuxième place en termes de temps consacré au sein du service financier, après le traitement des transactions (23 %), et se situent au même niveau que la planification et l’analyse. Pourtant, près des trois quarts des personnes interrogées (72 %) indiquent que l’équipe financière consacre au maximum huit heures de son temps de travail à ces activités. Pour le groupe le plus important (38 %), cela représente entre quatre et huit heures par semaine, sur la base d’une semaine de travail de 40 heures.
Répartition actuelle du temps de travail au sein du département Finance:
Interrogés sur l'évolution prévue de la répartition du temps de travail au sein du département Finance au cours des trois à cinq prochaines années, 45 % des répondants indiquent qu'elle restera inchangée en ce qui concerne les données et les systèmes. Près d’autant de répondants s’attendent toutefois à une augmentation (32 %) ou à une forte augmentation (12 %) du temps consacré aux données et aux systèmes. Au total, 44 % s’attendent donc à ce que ces activités nécessitent davantage de temps. Cela témoigne d’un besoin croissant en matière de données, d’outils et d’automatisation au sein du département financier.
Comment évolue la répartition du temps au sein du département financier ?
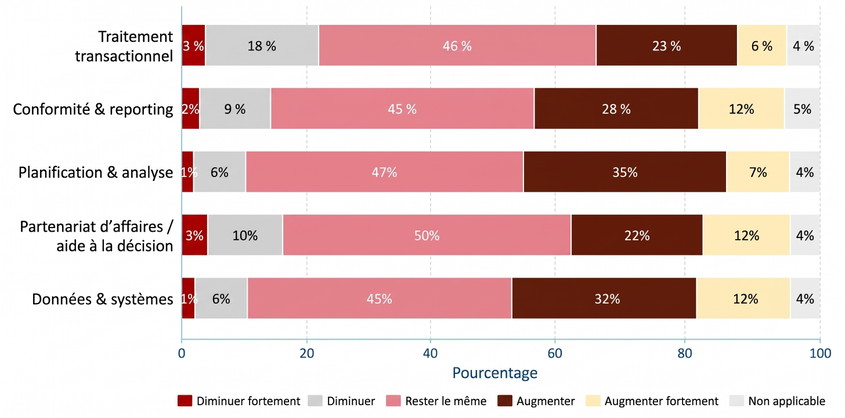
L'évolution générale au sein du département financier confirme cette tendance. En matière de planification et d'analyse également, 42 % des personnes interrogées s'attendent à ce que le temps consacré à ces activités augmente ou augmente fortement. Pour la conformité et le reporting, ce pourcentage s'élève à 39 %. Le traitement transactionnel fait figure de contre-exemple: seuls 29 % s’attendent à y consacrer davantage de temps. Ces prévisions indiquent donc une réorientation vers des activités davantage axées sur les données et l’analyse, sans pour autant que la base opérationnelle de la fonction financière disparaisse.
Pour la direction, cela soulève une question stratégique : si la fonction financière souhaite fonctionner davantage en s’appuyant sur les données et exploiter pleinement les possibilités offertes par l’automatisation, suffit-il d’investir dans la technologie, ou faut-il également libérer de manière structurelle du temps, des capacités et des responsabilités pour concrétiser ces ambitions ?
Dans cet article, nous examinons comment les organisations belges gèrent les systèmes et la transformation, et dans quelle mesure leurs ambitions correspondent à la réalité quotidienne.
Satisfaction à l'égard des processus et systèmes financiers
Un écart marqué entre les différents rôles
Le Baromètre TriFinance 2026 révèle que la satisfaction à l'égard des processus et systèmes financiers actuels varie en fonction du poste occupé par les personnes interrogées.
Des différences marquées apparaissent entre les cadres supérieurs et la haute direction, tout comme entre les décideurs stratégiques et les professionnels qui utilisent ces systèmes au quotidien. Ces résultats pourraient indiquer une différence fondamentale entre l'évaluation stratégique des systèmes financiers et l'expérience opérationnelle de leur utilisation. Alors que la direction s'intéresse principalement à la contribution des systèmes à l'efficacité, au contrôle et à la transformation, les collaborateurs sont également confrontés, dans leur pratique quotidienne, aux limites des processus et des outils existants.
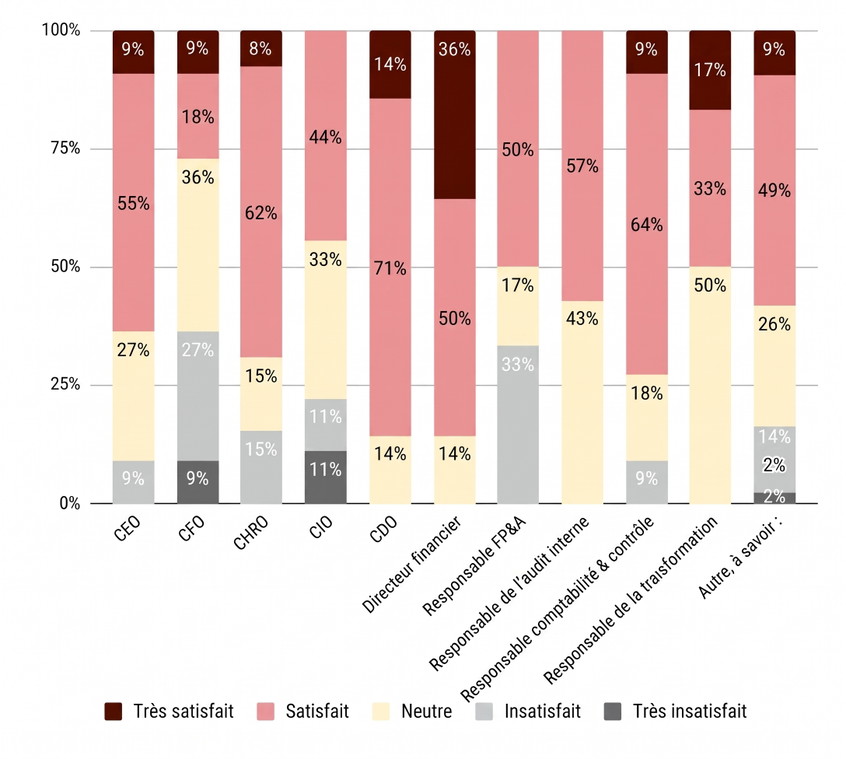
Dans quelle mesure êtes-vous satisfait du fonctionnement des processus et systèmes financiers actuels au sein de votre organisation?
La haute direction : optimisation locale contre problèmes quotidiens
La haute direction évalue le fonctionnement des systèmes de manière globalement plus positive que les cadres supérieurs. Ainsi, le taux de satisfaction combiné (satisfait ou très satisfait) s'élève à 86 % chez les directeurs financiers et à 73 % chez les responsables de la comptabilité et du contrôle de gestion.
Cela s'explique peut-être par le fait que la haute direction évalue plus souvent les systèmes en fonction du soutien qu'ils apportent à sa propre fonction. Pour eux, les rapports, les budgets et les processus doivent contribuer à la réalisation des objectifs du service. Il est par exemple concevable qu’un service dispose de bons outils et de processus fonctionnels, optimisés au niveau local, ce qui explique un niveau de satisfaction élevé, tandis que l’interconnexion avec d’autres services ou systèmes se passe moins bien.
Dans le même temps, le tableau au sein de ce groupe n’est pas exclusivement positif. Ainsi, 33 % des responsables FP&A sont insatisfaits, ce qui suggère que la satisfaction varie en fonction des processus dont chacun est responsable. En effet, des fonctions telles que la FP&A et la comptabilité et le contrôle de gestion sont étroitement liées à la pratique quotidienne. Elles sont fortement confrontées à des difficultés opérationnelles concrètes, telles que des corrections manuelles, des définitions incohérentes et des rapprochements chronophages.
La direction générale et ses différentes perceptions d’une même réalité
Au sein même de la direction, on observe des différences marquées, qui s’expliquent par les responsabilités et les attentes spécifiques à chaque fonction :
- Le CDO (85 % de satisfaits ou très satisfaits) se concentre principalement sur les données et l’information. Il vérifie que les données sont largement disponibles à des fins d’analyse et de prise de décision. Cela peut se traduire par un niveau (élevé) de satisfaction, même lorsque les processus financiers sous-jacents sont inefficaces.
- Le CHRO (70 % de satisfaits ou très satisfaits) s’intéresse principalement au soutien des processus RH, tels que la facilité d’utilisation des budgets de personnel et des rapports RH (engagement, rémunération, formation et développement, etc.). Si ce soutien est satisfaisant, le CHRO reste à l’écart des difficultés opérationnelles rencontrées, par exemple, dans la chaîne financière.
- Le PDG (64 % de satisfaits ou très satisfaits) se concentre sur les résultats de l’entreprise et la prise de décision. Tant que les rapports finaux et les chiffres clés sont exploitables pour piloter l’entreprise, les systèmes fonctionnent probablement correctement aux yeux du PDG. L’énorme effort opérationnel qui se cache derrière les chiffres (comme les corrections manuelles et la fragmentation des données) est souvent moins visible pour le PDG.
- Le directeur informatique (CIO) fait exception à cette tendance positive : personne ne se dit très satisfait et 11 % se déclarent insatisfaits, ce qui peut indiquer une vision plus précise de la complexité technologique et des problèmes d’intégration en coulisses.
Le directeur financier, une voix critique
C’est le directeur financier qui se distingue comme la voix la plus critique au sein de la direction. Seuls 27 % des directeurs financiers se déclarent satisfaits ou très satisfaits des processus et systèmes financiers, tandis que 36 % se disent insatisfaits ou très insatisfaits. Le groupe des directeurs financiers insatisfaits est donc plus important que celui des satisfaits. Cela révèle un écart manifeste entre les attentes du responsable financier en chef et le fonctionnement réel de l’environnement actuel. Alors qu’un système peut fonctionner de manière satisfaisante pour un service particulier ou pour le PDG, il présente des lacunes aux yeux du directeur financier en termes de cohérence à l’échelle de l’organisation. En effet, le directeur financier évalue la qualité et la fiabilité de l’ensemble de la chaîne d’informations financières.
Quatre facteurs jouent probablement un rôle déterminant à cet égard:
- Gestion des risques: le directeur financier (CFO) assume la responsabilité finale de la fiabilité et de la vérifiabilité des chiffres. Les problèmes que d’autres utilisateurs peuvent gérer constituent un risque réel pour le CFO.
- Pression en matière d'efficacité: les processus doivent non seulement fonctionner, mais aussi être évolutifs et rentables. Les nombreuses tâches manuelles pèsent donc particulièrement lourd dans l'évaluation du directeur financier.
- Fragmentation des systèmes: lorsque les systèmes ERP, de reporting et de planification ne s’interconnectent pas suffisamment, il est impossible de créer une source unique et fiable de vérité (« single source of truth »).
- Pilotage stratégique: le directeur financier doit de plus en plus souvent anticiper et fournir des conseils stratégiques. Les systèmes qui ne prennent en charge que le reporting historique ne répondent pas à ce besoin moderne.
Des réalités différentes au sein d’une même organisation
La satisfaction à l’égard des systèmes ne semble pas répartie de manière homogène. Les chiffres et les hypothèses sous-jacentes montrent qu’une organisation peut cohabiter simultanément avec différentes réalités:
- La direction générale dispose d’informations suffisamment exploitables pour prendre des décisions stratégiques.
- La fonction financière, quant à elle, subit une forte pression et doit déployer des efforts opérationnels pour produire ces informations en temps voulu, de manière correcte, efficace et vérifiable.
- Les responsables des données, de la technologie et du changement perçoivent chacun une partie spécifique différente du puzzle et des points de friction.
Cette différence mérite d'être analysée plus en détail. Elle suggère que le défi, au sein des organisations concernées, ne réside pas nécessairement dans l'absence de systèmes, mais dans la qualité de la cohérence, de l'intégration et des données tout au long de la chaîne. Ce constat offre un point de départ clair pour déterminer où les améliorations de processus ou les mises à niveau des systèmes peuvent apporter le plus de valeur ajoutée.
Systèmes financiers: le fossé entre ambition et réalité
Les écarts de satisfaction que nous constatons dans les résultats de l'enquête montrent clairement que la qualité des systèmes financiers ne dépend pas seulement de leur fonctionnement pour les utilisateurs individuels, mais aussi de la mesure dans laquelle ils soutiennent l'organisation dans son ensemble.
La question cruciale est donc de savoir si les systèmes et processus existants contribuent suffisamment à une meilleure prise de décision, et si les organisations sont prêtes à investir dans l’optimisation nécessaire à cet effet. Les résultats de l’enquête mettent en évidence un décalage entre le besoin d’amélioration, les investissements prévus et les obstacles qui ralentissent la transformation.
Impact limité sur la prise de décision stratégique
Il apparaît ainsi que le reporting et l'analyse financière ne soutiennent pas encore suffisamment la prise de décision stratégique. Près des deux tiers des personnes interrogées (64 %) indiquent que ce soutien est limité. Seuls 22 % estiment que le reporting et l'analyse contribuent de manière significative aux décisions stratégiques ; 9 % affirment qu'ils n'apportent aucun soutien. Il en ressort donc une nécessité de mieux traduire les informations financières en perspectives qui orientent la stratégie d'entreprise.
L'optimisation est nécessaire, mais les investissements restent limités
La nécessité d'optimiser les systèmes et processus financiers est évidente : 42 % des personnes interrogées la jugent élevée ou critique, contre seulement 11 % qui la considèrent comme faible ou non urgente. Pourtant, les investissements prévus restent en deçà de ce besoin. Seuls 17 % indiquent que des investissements importants sont prévus pour l’intégration ou le déploiement de systèmes financiers. Pour 59 %, ces investissements restent limités et 15 % déclarent qu’aucun investissement n’est prévu. Ces chiffres suggèrent donc un écart potentiel entre le besoin d’optimisation ressenti et les moyens alloués pour y répondre.
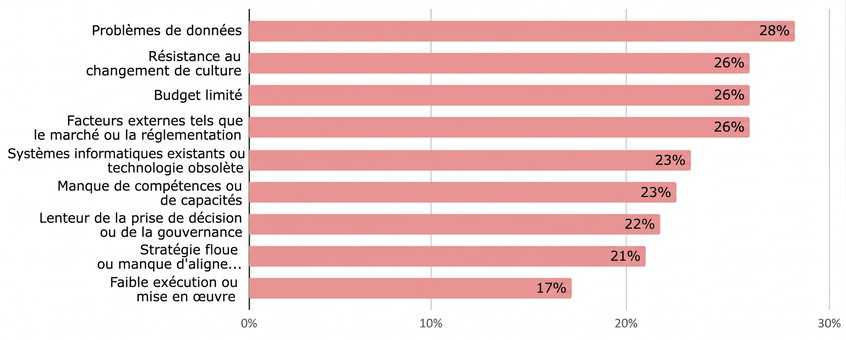
Examinons le programme de transformation pour 2026 dans le domaine de la finance. Quels sont les principaux freins?
Les données, les personnes et les ressources: les principaux obstacles
Le principal frein au programme de transformation de la fonction financière en 2026 réside dans les problèmes liés aux données, cités par 28 % des personnes interrogées. Par ailleurs, la résistance au changement ou la culture d’entreprise, les contraintes budgétaires et les facteurs externes tels que l’évolution du marché ou la réglementation sont chacun cités par 26 % des personnes interrogées. Les systèmes informatiques hérités ou les technologies qui ne sont plus d’actualité (23 %), le manque de compétences ou de capacités (23 %) ainsi que la lenteur du processus décisionnel ou de la gouvernance (22 %) constituent également des obstacles majeurs. Les défis ne sont donc pas exclusivement technologiques : la culture d’entreprise, le financement, l’expertise et le processus décisionnel déterminent également la fluidité de la transformation.
De l'investissement dans les systèmes à la valeur opérationnelle tangible
Enfin, les résultats mettent en évidence un défi de taille pour la direction. Selon la plupart des personnes interrogées, le reporting et l'analyse financière n'apportent pas encore un soutien stratégique suffisant, alors que le besoin d'optimisation est important et que les investissements restent souvent limités.
Parallèlement, des problèmes persistants liés aux données et des obstacles organisationnels rendent la transformation plus complexe qu’une simple question technologique. Pour les organisations, le défi en 2027 ne réside donc pas seulement dans la modernisation ou l’intégration des systèmes, mais aussi dans l’amélioration de la qualité des données, le renforcement des compétences et la mise en place d’un budget suffisant, d’un soutien adéquat et d’une gouvernance claire.
Ce n’est qu’ainsi que les systèmes financiers pourront passer du statut d’infrastructure de soutien à celui de véritable moteur permettant une meilleure prise de décision et une meilleure gestion d’entreprise.


