
Data en systemen zijn essentieel voor de verdere ontwikkeling van Finance, maar krijgen ze ook voldoende ruimte op de agenda?
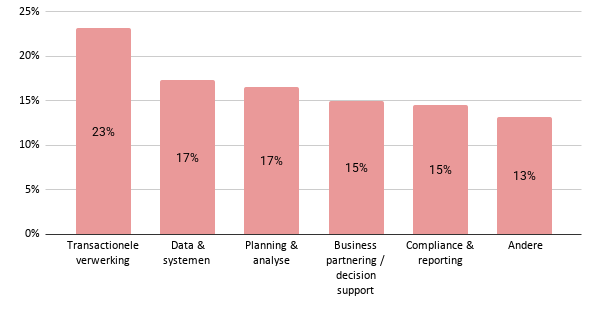
Uit de TriFinance Barometer 2026, gebaseerd op een survey onder 138 respondenten, blijkt dat databeheer, tooling en automatisatie gemiddeld 17% van de werktijd van het Finance team innemen.
Daarmee delen die activiteiten de tweede plaats in de tijdsbesteding binnen Finance, na transactionele verwerking (23%), en staan ze op gelijke hoogte met planning & analyse. Toch zegt bijna driekwart van de respondenten (72%) dat het Finance-team maximaal acht uur van de werktijd aan deze activiteiten besteedt. Voor de grootste groep (38%) gaat het om vier tot acht uur per week, uitgaande van een werkweek van 40 uur.
Actuele tijdsbesteding binnen Finance:
Gevraagd naar de verwachte evolutie van de tijdsbesteding binnen Finance in de komende drie tot vijf jaar geeft 45% aan dat die voor data en systemen gelijk zal blijven. Bijna evenveel respondenten verwachten echter een toename (32%) of sterke toename (12%) van de tijd die aan data en systemen besteed wordt. Samen verwacht dus 44% dat deze activiteiten meer tijd zullen vragen. Dat wijst op een groeiende behoefte aan data, tooling en automatisatie binnen Finance.
Hoe evolueert de tijdsbesteding binnen Finance?:
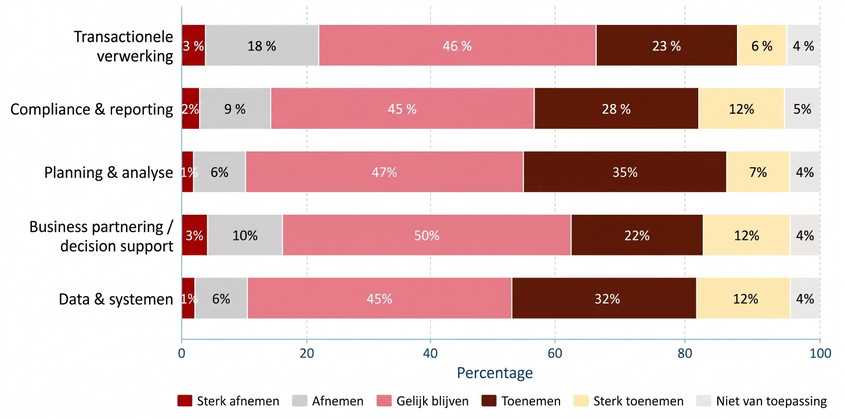
De bredere evolutie binnen Finance bevestigt dat beeld. Ook voor planning & analyse verwacht 42% van de respondenten dat de tijdsbesteding zal toenemen of sterk toenemen. Voor compliance & reporting bedraagt dat aandeel 39%. Transactionele verwerking staat daar tegenover: slechts 29% verwacht dat hier meer tijd naartoe zal gaan. De verwachtingen wijzen daarmee op een verschuiving richting meer data- en analysegedreven activiteiten, zonder dat de operationele basis van Finance verdwijnt.
Voor het management roept dat een strategische vraag op: als Finance meer datagedreven wil werken en de mogelijkheden van automatisatie ten volle wil benutten, volstaat het dan om te investeren in technologie, of moeten ook tijd, capaciteit en verantwoordelijkheden structureel worden vrijgemaakt om die ambities waar te maken?
In dit artikel bekijken we hoe Belgische organisaties omgaan met systemen en transformatie, en in welke mate hun ambities overeenstemmen met de dagelijkse praktijk.
Tevredenheid over financiële processen en systemen
Een duidelijke kloof tussen rollen
Uit de TriFinance Barometer 2026 blijkt dat de tevredenheid over de huidige financiële processen en systemen verschilt naargelang de functie van de respondenten.
Tussen het C-level en het hogere management zijn opvallende verschillen zichtbaar, net als tussen strategische beslissers en professionals die dagelijks met de systemen werken. Die resultaten wijzen mogelijk op een fundamenteel verschil tussen de strategische beoordeling van financiële systemen en de operationele ervaring ermee. Waar het management vooral kijkt naar de bijdrage van systemen aan efficiëntie, beheersing en transformatie, ervaren medewerkers in de dagelijkse praktijk ook de beperkingen van bestaande processen en tools.
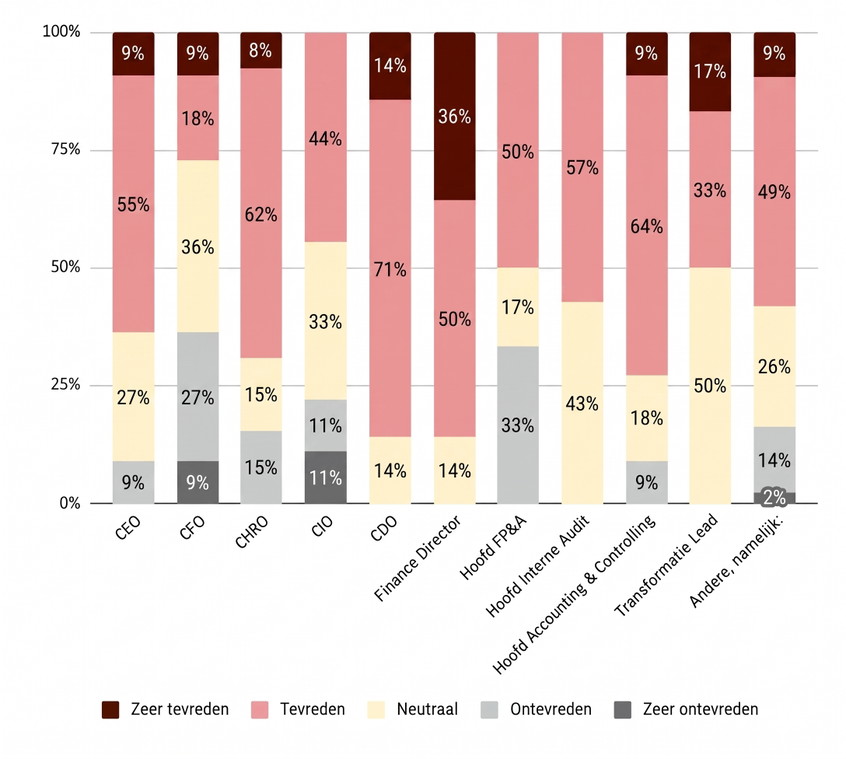
Hoe tevreden bent u over de werking van de huidige financiële processen en systemen in uw organisatie?
Het hogere management: Lokale optimalisatie versus dagelijkse knelpunten
Het hoger management beoordeelt de werking van systemen overwegend positiever dan het C-level Zo bedraagt de gecombineerde tevredenheid (tevreden of zeer tevreden) 86% bij Finance Directors en 73% bij hoofden Accounting & Controlling.
Dit valt wellicht te verklaren door het feit dat het hoger management systemen vaker beoordeelt op de ondersteuning van de eigen functie. Voor hen moeten rapporten, budgetten en processen bijdragen tot de realisatie van de afdelingsdoelstellingen. Het is bijvoorbeeld denkbaar dat een afdeling over goede tools en werkbare, lokaal geoptimaliseerde processen beschikt, waardoor de tevredenheid hoog ligt, terwijl de bredere aansluiting met andere afdelingen of systemen minder goed verloopt.
Tegelijkertijd is het beeld binnen deze groep niet uitsluitend positief. Zo is 33% van de hoofden FP&A ontevreden, wat suggereert dat de tevredenheid varieert in functie van de processen waarvoor men verantwoordelijk is. Functies zoals FP&A en Accounting & Controlling staan immers dicht bij de dagelijkse praktijk. Zij worden intensief blootgesteld aan concrete operationele knelpunten, zoals manuele correcties, inconsistente definities en tijdrovende reconciliaties.
De C-suite en haar verschillende brillen op dezelfde realiteit
Ook binnen het C-level zijn er duidelijke verschillen, wat verklaard kan worden door de specifieke verantwoordelijkheden en verwachtingen per rol:
- De CDO (85% tevreden of zeer tevreden) focust primair op data en informatie. De CDO checkt of data breed beschikbaar is voor analyse en besluitvorming. Dit kan uitmonden in een (hoge) mate van tevredenheid, zelfs wanneer de onderliggende financiële processen inefficiënt zijn.
- De CHRO (70% tevreden of zeer tevreden) kijkt voornamelijk naar de ondersteuning van HR-processen, zoals de bruikbaarheid van personeelsbudgetten en HR-rapporten (engagement, reward, learning & development,...). Als die ondersteuning voldoet, blijft de CHRO gevrijwaard van de operationele pijnpunten in bijvoorbeeld de financiële keten.
- De CEO (64% tevreden of zeer tevreden) richt zich op de bedrijfsresultaten en besluitvorming. Zolang de uiteindelijke rapporten en kerncijfers bruikbaar zijn om de onderneming te sturen, functioneren de systemen in de ogen van de CEO waarschijnlijk naar behoren. De enorme operationele inspanning achter de cijfers (zoals manuele correcties en dataversnippering) is voor de CEO vaak minder zichtbaar.
- De CIO vormt een uitzondering op deze positieve trend: niemand geeft aan zeer tevreden te zijn en 11% is ontevreden, wat kan wijzen op een scherper zicht op de technologische complexiteit en de integratieproblemen achter de schermen.
De CFO als kritische stem
Wie eruit springt als de meest kritische stem binnen het C-level is de CFO. Slechts 27% van de CFO’s is tevreden of zeer tevreden over de financiële processen en systemen, terwijl 36% ontevreden of zeer ontevreden is. De groep ontevreden CFO's is daarmee groter dan de groep tevreden CFO's. Dit wijst op een duidelijke kloof tussen de verwachtingen van de financiële eindverantwoordelijke en de ervaren werking van de huidige omgeving. Waar een systeem voor een individuele afdeling of de CEO voldoende functioneert, schiet het voor de CFO tekort op de organisatiebrede samenhang. De CFO kijkt immers naar de kwaliteit en betrouwbaarheid van de gehele financiële informatieketen.
Vier factoren wegen hierbij waarschijnlijk zwaar door:
- Risicobeheer: De CFO draagt de eindverantwoordelijkheid voor de betrouwbaarheid en controleerbaarheid van cijfers. Problemen die voor andere gebruikers beheersbaar zijn, vormen voor de CFO een wezenlijk risico.
- Efficiëntiedruk: Processen moeten niet alleen werken, maar ook schaalbaar en kosteneffectief zijn. Veel manuele handelingen wegen daarom extra zwaar in de CFO-beoordeling.
- Systeemversnippering: Wanneer ERP-, rapporterings- en planningssystemen onvoldoende aansluiten, is de creatie van één betrouwbare bron van de waarheid (single source of truth) onmogelijk.
- Strategische sturing: De CFO moet steeds vaker vooruitkijken en strategisch adviseren. Systemen die louter historische rapportering ondersteunen, voldoen niet aan die moderne behoefte.
Verschillende werkelijkheden binnen één organisatie
Tevredenheid over systemen blijkt niet gelijkmatig verdeeld. De cijfers en achterliggende hypotheses tonen aan dat een organisatie gelijktijdig in verschillende werkelijkheden kan leven:
- Het algemeen management beschikt over informatie die bruikbaar genoeg is om strategische beslissingen te nemen.
- De Finance-functie ervaart ondertussen veel druk en moet een operationele inspanning doen om die informatie tijdig, correct, efficiënt en controleerbaar te produceren.
- De verantwoordelijken voor data, technologie en verandering zien elk een ander specifiek deel van de puzzel en de knelpunten.
Dit verschil verdient verdere analyse. Het suggereert dat de uitdaging in de betrokken organisaties niet noodzakelijk ligt in het ontbreken van systemen, maar in de kwaliteit van de samenhang, integratie en de datakwaliteit over de hele keten heen. Dit inzicht biedt een helder vertrekpunt voor waar procesverbeteringen of systeemupgrades de meeste meerwaarde kunnen opleveren.
Financiële systemen: de kloof tussen ambitie en realisatie
De verschillen in tevredenheid die we vaststellen in de surveyresultaten maken duidelijk dat de kwaliteit van financiële systemen niet alleen afhangt van hoe ze functioneren voor individuele gebruikers, maar ook van de mate waarin ze de organisatie als geheel ondersteunen.
De cruciale vraag is dan ook of de bestaande systemen en processen voldoende bijdragen aan betere besluitvorming, en of organisaties bereid zijn om te investeren in de optimalisatie die daarvoor nodig is. De surveyresultaten wijzen op een spanningsveld tussen de behoefte aan verbetering, de geplande investeringen en de obstakels die de transformatie vertragen.
Beperkte impact op strategische besluitvorming
Zo blijkt dat financiële rapportering en analyse de strategische besluitvorming nog onvoldoende ondersteunen. Bijna tweederde van de respondenten (64%) geeft aan dat deze ondersteuning beperkt is. Slechts 22% vindt dat rapportering en analyse in belangrijke mate bijdragen aan strategische beslissingen; 9% zegt dat ze helemaal geen ondersteuning bieden. Daaruit blijkt dus een noodzaak om financiële informatie sterker te vertalen naar inzichten die richting geven aan de bedrijfsstrategie.
Optimalisatie is nodig, maar investeringen blijven beperkt
De nood om financiële systemen en processen te optimaliseren is duidelijk aanwezig: 42% noemt die nood hoog of kritisch, tegenover slechts 11% die ze als laag of niet urgent beschouwt. Toch blijven geplande investeringen achter bij die behoefte. Slechts 17% geeft aan dat er in belangrijke mate investeringen gepland zijn voor de integratie of verdere uitrol van financiële systemen. Voor 59% blijven die investeringen beperkt en 15% zegt dat er geen investeringen gepland zijn. De cijfers suggereren daarmee een mogelijke kloof tussen de ervaren optimalisatiebehoefte en de middelen die worden vrijgemaakt om hieraan tegemoet te komen.
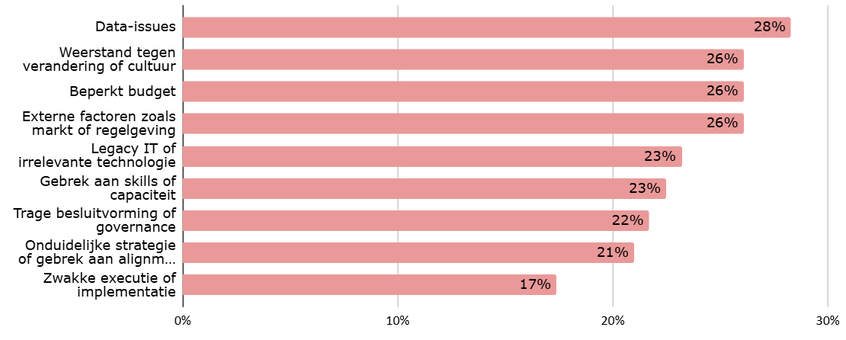
Kijken naar de transformatieagenda voor 2026 op vlak van finance. Wat zijn de belangrijkste bottlenecks?:
Data, mensen en middelen als belangrijkste obstakels
De grootste bottleneck op de transformatieagenda voor Finance in 2026 zijn data-issues, genoemd door 28% van de respondenten. Daarnaast duiken weerstand tegen verandering of cultuur, beperkt budget en externe factoren zoals marktontwikkelingen of regelgeving elk op bij 26% van de respondenten. Ook legacy-IT of technologie die niet langer relevant is (23%), een gebrek aan skills of capaciteit (23%) en trage besluitvorming of governance (22%) vormen belangrijke hindernissen. De uitdagingen zijn dus niet uitsluitend technologisch: ook cultuur, financiering, expertise en besluitvorming bepalen hoe vlot de transformatie vooruitgaat.
Van systeeminvestering naar tastbare bedrijfswaarde
De resultaten leggen ten slotte een ferme uitdaging bloot voor het management. Financiële rapportering en analyse leveren volgens de meeste respondenten nog onvoldoende strategische ondersteuning, terwijl de behoefte aan optimalisatie groot is en investeringen vaak beperkt blijven.
Tegelijk maken hardnekkige data-issues en organisatorische obstakels de transformatie complexer dan een louter technologisch vraagstuk. Voor organisaties ligt de uitdaging in 2027 daarom niet alleen in het vernieuwen of integreren van systemen, maar ook in het verbeteren van datakwaliteit, het versterken van vaardigheden en het creëren van voldoende budget, draagvlak en duidelijke governance.
Alleen zo kunnen financiële systemen uitgroeien van ondersteunende infrastructuur tot een volwaardige motor voor betere besluitvorming en bedrijfssturing.


