
De resultaten van de nieuwe TriFinance barometer bevestigen dat Finance zich al jaren in een permanente staat van transitie bevindt. Net zoals we al bijna twee decennia horen dat, bijvoorbeeld, HR een plaats aan de directietafel claimt wordt de CFO al die tijd geacht te fungeren als een strategische copiloot die in de organisatie de richting aangeeft met forecasting, datagedreven besluitvorming en sinds kort ook AI-adoptie.
Processen zijn gestandaardiseerd, althans op papier. Shared Service Centers (SSCs) zijn een vertrouwde pijler geworden (slechts 8% van de bevraagde bedrijven zegt géén gebruik te maken van een SSC). De verwachtingen van de business zijn torenhoog.
De operationele realiteit staat evenwel haaks op deze ambitie. De vraag is niet langer hoeveel Finance we moeten centraliseren, maar of de manier waarop Finance vandaag is ingericht nog wel aansluit bij haar strategische mandaat.
De TriFinance Barometer 2026 bewijst wel dat de klassieke discussie over centralisatie versus decentralisatie organisaties in België afleidt van de werkelijke uitdaging: het opzetten van een geïntegreerde waardeketen.
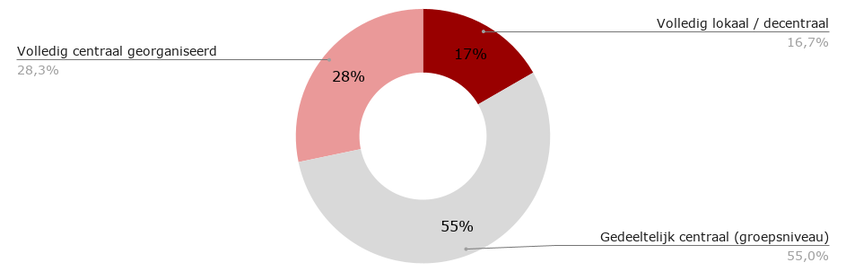
Terwijl 55% van de respondenten hun Finance-functie omschrijft als een hybride, gedeeltelijk gecentraliseerd model, legt de survey diepe fricties bloot in proceskwaliteit en een hardnekkige capaciteitskloof waarbij bijna 40% van de kostbare Finance-capaciteit vastzit in transactionele verwerking (23%) en basisrapportering (15%).
1. De mythe van de centrale consensus
Op papier lijkt de richting van de Finance-organisatie onomstotelijk: het puur lokale, decentrale model komt minder vaak voor dan de modellen met centrale sturing en hybride vormen. Slechts 17% van de respondenten rapporteert nog een volledig lokaal model, terwijl 28% in een bedrijf met een volledig gecentraliseerd Finance-departement werkt. Met 55% komt het hybride model het vaakst voor.
Achter deze schijnbare consensus schuilt echter een diepe perceptiekloof. Hoe Finance georganiseerd is, hangt sterk af van wie je het vraagt:
- De C-Suite kloof: Maar liefst 73% van de CFO's blijkt te werken in een organisatie waar het Finance departement gedeeltelijk gecentraliseerd is (op groepsniveau), tegenover slechts 39% bij de CHRO's.
- De operationele kloof: 36% van de Finance Directors werkt in een bedrijf met een volledig centraal georganiseerde Finance-functie, terwijl dat bij de Hoofden Interne Audit slechts 14% is.
- De functionele uitersten: bij 36% van de deelnemende Hoofden Accounting & Controlling is de structuur volledig lokaal of decentraal, terwijl geen van de Hoofden FP&A in een organisatie blijkt te werken waar Finance volledig lokaal is ingericht.
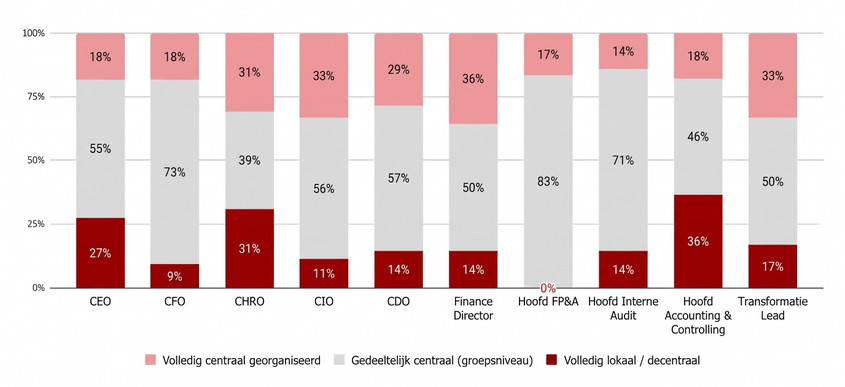
Hoewel deze steekproeven per functiegroep relatief compact zijn, leggen ze een fundamentele waarheid bloot: verschillende stakeholders ervaren dezelfde organisatie fundamenteel anders. Een CFO overziet de macro-architectuur, een controller botst op de lokale uitzonderingen en een HR- of IT-leider kijkt puur vanuit systemen en data.
Wanneer een organisatie beslissingen neemt over centralisatie of outsourcing zonder deze uiteenlopende percepties te synchroniseren, ontstaan er blinde vlekken. Een organisatiestructuur kan op papier perfect gecentraliseerd zijn, maar als de data en informatiestromen in de praktijk gefragmenteerd blijven, is de centralisatie een lege huls.
2. Centralisatie repareert geen slechtlopende processen
De belofte van Shared Service Centers (SSCs) is helder: schaalvoordeel, verregaande standaardisatie en superieure proceskwaliteit. De TriFinance Barometer 2026 toont echter een pijnlijk contra-intuïtief beeld: de verhuizing van activiteiten naar een centraal punt leidt niet automatisch tot tevredenheid. Sterker nog, bij de klassieke transactionele end-to-endprocessen overheerst de onvrede.
Vooral bij Order-to-Cash (O2C) is de kloof schrijnend: 31% is ontevreden, tegenover een schamele 16% die tevreden is. Ook bij Procure-to-Pay (P2P) overstijgt de ontevredenheid (31%) de tevredenheid (21%) significant. Record-to-Report (R2R) balanceert op een breekpunt met een perfecte patstelling van 25% tevreden en 25% ontevreden.
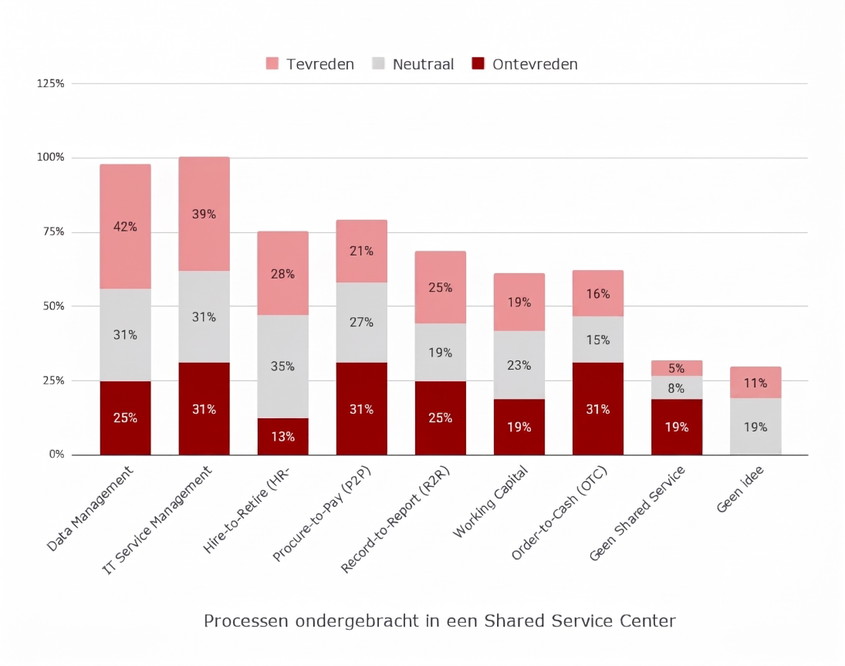
Dit bewijst dat het simpelweg verplaatsen van activiteiten naar een centrale hub de frictie niet wegneemt, maar alleen verplaatst. De frictie verschuift namelijk van de lokale entiteit naar het SSC, of van Finance naar IT. Een O2C-proces wordt niet noodzakelijk beter door Accounts Receivable op één locatie samen te brengen als de onderliggende stamdata, de commerciële facturatievoorwaarden en de systemen gefragmenteerd blijven.
De harde les? Locatie is geen operating model. Een SSC is een geografische en organisatorische interventie, niet het resultaat van procesarchitectuur.
3. De hardnekkige capaciteitskloof
De lakmoesproef voor elk operating model is de manier waarop het de kostbare tijd van professionals alloceert. Als we de ambitie van Finance serieus nemen om een strategische partner voor de business te zijn, dan moet de tijdsbesteding die ambitie reflecteren. Op dat vlak zijn de surveyresultaten ontnuchterend.
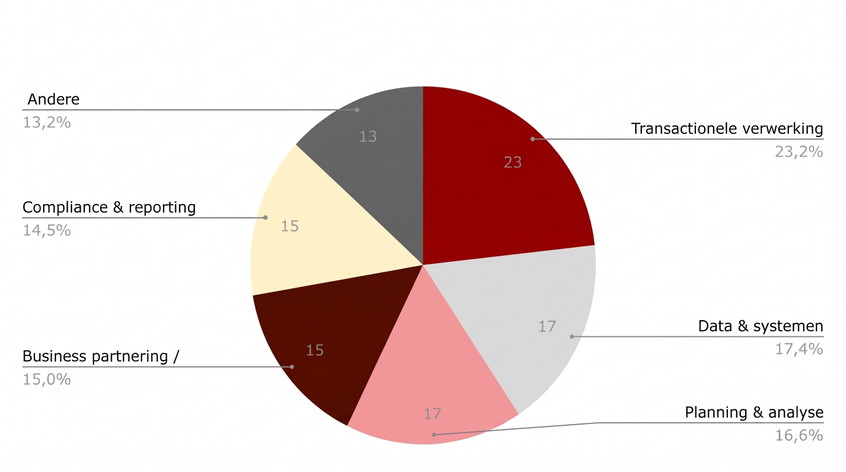
Bijna 40% van de totale capaciteit binnen Finance gaat vandaag nog steeds naar transactionele verwerking (23%) en compliance & reporting (15%). Dat staat in schril contrast met de 32% die overblijft voor planning & analyse (17%) en business partnering/decision support (15%).
Dat is het bekende verhaal van de capaciteitskloof. De tijd van het Finance-team wordt opgeslokt door het verleden (rapporteren wat er is gebeurd) en door operations (verwerken van mutaties), waardoor er geen ruimte meer overblijft voor toekomstgericht handelen (forecasting, scenarioplanning en strategische advisering). Anders dan onwil of onkunde, is hier wellicht sprake van een haperend operating model waarin data manueel getransformeerd moeten worden en systemen niet vloeiend met elkaar communiceren.
4. Diverse oplossingen per Finance-activiteit
Wanneer we inzoomen op individuele activiteiten, blijkt dat organisaties in België heel uiteenlopende keuzes maken. Controlling gebeurt volgens 49% van de respondenten voornamelijk lokaal, terwijl 40% deze activiteit op groepsniveau situeert. Voor management reporting is dat respectievelijk 32% en 46%. Ook Accounts Payable & Receivable wordt niet overal op dezelfde manier georganiseerd: 35% noemt deze activiteiten voornamelijk lokaal, tegenover 31% op groepsniveau.
Ongeacht het gekozen model geeft de survey een indicatie van hoeveel capaciteit verloren gaat aan activiteiten die geen directe waarde creëren. 28% van de respondenten schat dat minstens een kwart van de totale Finance-capaciteit hieraan wordt besteed. Concreet gaat het dan bijvoorbeeld om data issues, dubbele invoer, manuele correcties, wachttijden en inefficiënte processen. Bij 4% van de organisaties loopt dat zelfs op tot meer dan de helft van de tijd.
De discussie over de organisatie van Finance gaat daarmee verder dan de vraag waar exact Finance-activiteiten worden uitgevoerd. Centraal of lokaal is geen doel op zich. Het gaat er ook om hoe efficiënt de gekozen organisatievorm is. Waar zitten onnodige overdrachten, dubbele handelingen, dataproblemen of onduidelijkheden in verantwoordelijkheden? En hoeveel capaciteit kan daardoor niet worden ingezet voor planning, analyse en business partnering?
Conclusie
De TriFinance Barometer 2026 laat geen eenduidige beweging zien richting volledige centralisatie of decentralisatie. Organisaties kiezen voor uiteenlopende structuren, maar kampen vrijwel allemaal met hetzelfde probleem: een te groot deel van de capaciteit blijft vastzitten in transactionele verwerking, basisrapportering en manueel herstelwerk.
De toekomst van Finance draait daarom niet om het tekenen van een nieuw organigram, maar om het bouwen van een geïntegreerd operating model. Dat vraagt om drie concrete keuzes: eerst end-to-end proceseigenaarschap vastleggen over afdelingen heen, vervolgens de onderliggende stamdata en systemen harmoniseren, en pas daarna bepalen welke taken centraal of lokaal het best tot hun recht komen. Alleen zo maakt Finance daadwerkelijk ruimte vrij voor zijn rol als strategische copiloot.


