
Les résultats du nouveau baromètre TriFinance confirment que la fonction financière est depuis des années en transition permanente. Cela fait près de vingt ans qu’on entend, par exemple, que les RH revendiquent une place à la table du comité de direction. Pendant tout ce temps, le directeur financier est lui aussi censé jouer le copilote stratégique qui donne le cap à l’organisation grâce aux prévisions, à la prise de décision fondée sur les données et, depuis peu, à l’adoption de l’IA.
Les processus ont été standardisés, du moins sur le papier. Les centres de services partagés (CSP) sont devenus un pilier incontournable : seuls 8 % des entreprises interrogées déclarent ne pas y recourir. Quant aux attentes des métiers, elles sont extrêmement élevées.
Pourtant, la réalité opérationnelle contredit totalement cette ambition. La question n’est plus de savoir jusqu’où centraliser la fonction financière, mais si son organisation actuelle correspond encore à son mandat stratégique.
Le baromètre TriFinance 2026 montre en effet que le débat classique entre centralisation et décentralisation détourne les organisations belges du véritable défi : bâtir une chaîne de valeur intégrée.
Alors que 55 % des répondants décrivent leur fonction financière comme un modèle hybride, partiellement centralisé, l’enquête révèle de fortes frictions dans la qualité des processus et un déficit de capacité persistant : près de 40 % des précieuses ressources financières restent absorbées par le traitement transactionnel (23 %) et le reporting de base (15 %).
1. Le mythe du consensus central
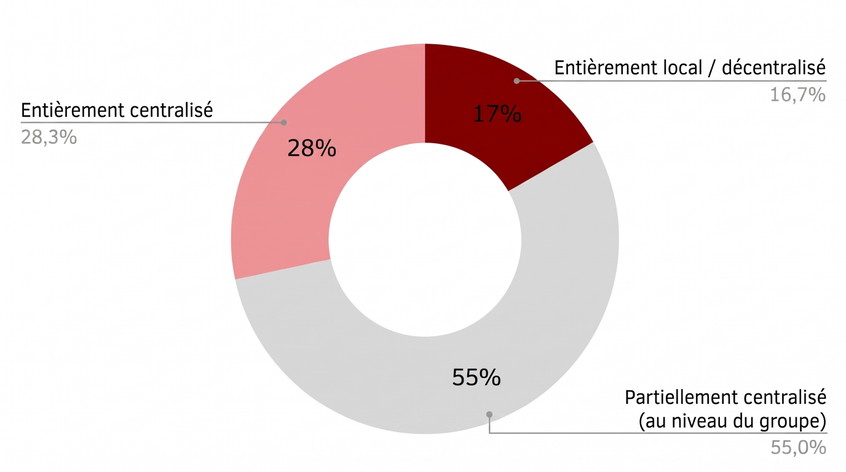
Sur le papier, la direction prise par l’organisation financière semble incontestable : le modèle purement local et décentralisé est moins répandu que les modèles pilotés de façon centralisée et les formes hybrides. Seuls 17 % des répondants déclarent encore disposer d’un modèle entièrement local, tandis que 28 % travaillent dans une entreprise où le département financier est entièrement centralisé. Le modèle hybride domine, avec 55 %.
Derrière ce consensus apparent se cache toutefois un profond fossé de perception. La façon dont la fonction financière est organisée dépend fortement de la personne interrogée :
- Le fossé entre dirigeants : pas moins de 73 % des directeurs financiers travaillent dans une organisation où le département financier est partiellement centralisé (au niveau du groupe), contre seulement 39 % des directeurs des ressources humaines.
- Le fossé opérationnel : 36 % des directeurs financiers travaillent dans une entreprise où la fonction financière est entièrement centralisée, contre seulement 14 % des responsables de l’audit interne.
- Les extrêmes fonctionnels : 36 % des responsables comptabilité et contrôle de gestion participants évoluent dans une structure entièrement locale ou décentralisée, alors qu’aucun responsable FP&A ne semble travailler dans une organisation où la fonction financière est entièrement locale.
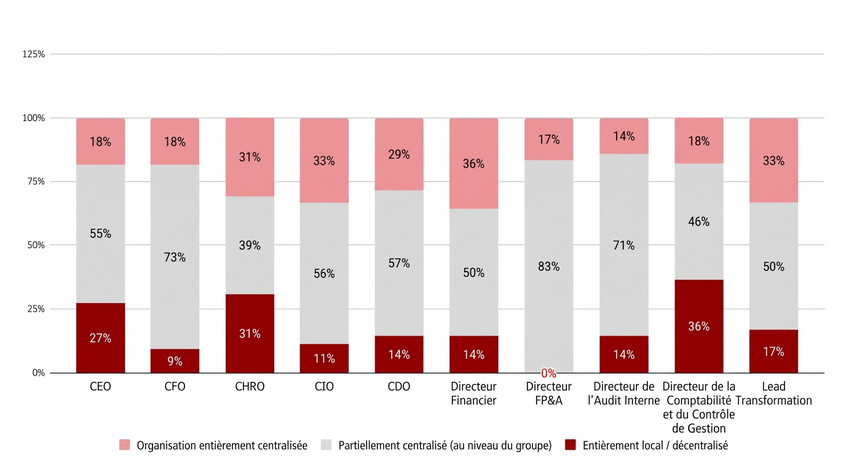
Ces échantillons par groupe de fonctions sont relativement restreints, mais ils mettent en lumière une vérité fondamentale : les différentes parties prenantes perçoivent la même organisation de manière radicalement différente. Le directeur financier a une vue d’ensemble de l’architecture globale, le contrôleur de gestion se heurte aux exceptions locales, tandis que le responsable des ressources humaines ou de l’informatique adopte une perspective purement axée sur les systèmes et les données.
Lorsqu’une organisation décide de centraliser ou d’externaliser sans harmoniser ces perceptions divergentes, des angles morts apparaissent. Une structure peut être parfaitement centralisée sur le papier : si les données et les flux d’information restent fragmentés dans la pratique, cette centralisation n’est qu’une coquille vide.
2. La centralisation ne résout pas les problèmes de processus défaillants
La promesse des centres de services partagés est claire : économies d’échelle, standardisation poussée et meilleure qualité des processus. Le baromètre TriFinance 2026 révèle cependant une réalité douloureusement contre-intuitive : transférer des activités vers un point central ne conduit pas automatiquement à la satisfaction. Pire, l’insatisfaction domine dans les processus transactionnels classiques de bout en bout.
C’est surtout dans l’Order-to-Cash (O2C) que le contraste est criant : 31 % des répondants sont insatisfaits, contre seulement 16 % de satisfaits. Dans le Procure-to-Pay (P2P) aussi, l’insatisfaction (31 %) dépasse largement la satisfaction (21 %). Le Record-to-Report (R2R) se trouve, lui, à un point de bascule, avec un équilibre parfait entre 25 % de satisfaits et 25 % d’insatisfaits.
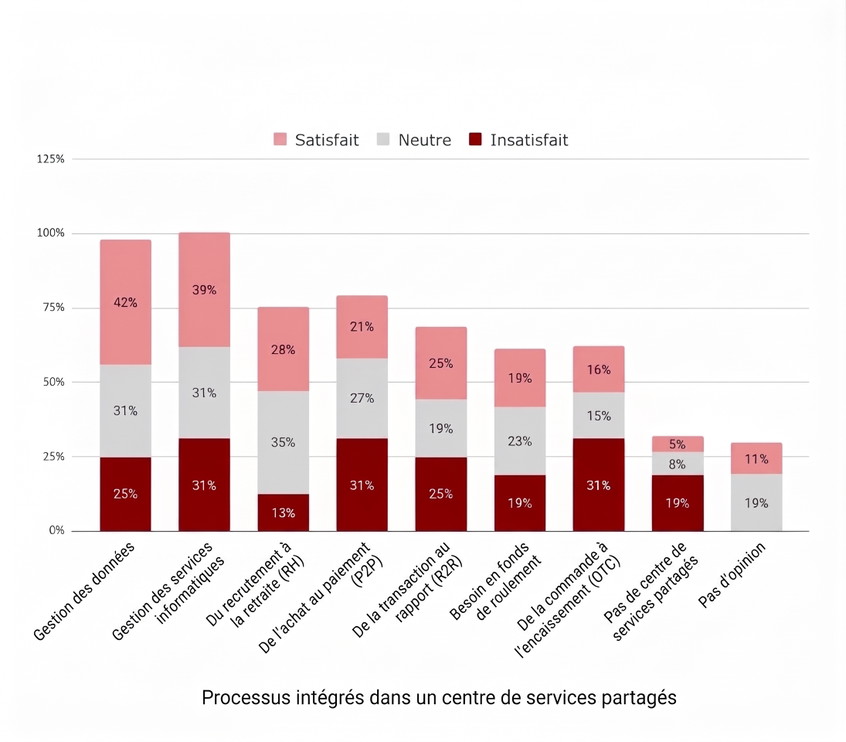
Cela prouve que transférer des activités vers un centre opérationnel centralisé ne supprime pas les frictions : il ne fait que les déplacer, de l’entité locale vers le CSP, ou du département financier vers l’IT. Regrouper la gestion des comptes clients en un seul lieu n’améliore pas nécessairement un processus O2C si les données de base, les conditions de facturation commerciales et les systèmes restent fragmentés.
La leçon à retenir ? Un lieu n’est pas un modèle opérationnel. Un CSP est une intervention géographique et organisationnelle, pas le fruit d’une architecture de processus.
3. Le fossé persistant en matière de capacités
Le critère décisif de tout modèle opérationnel est la façon dont il répartit le temps précieux des professionnels. Si la fonction financière veut vraiment devenir un partenaire stratégique pour l’entreprise, la répartition du temps doit refléter cette ambition. Sur ce point, les résultats de l’enquête sont décevants.
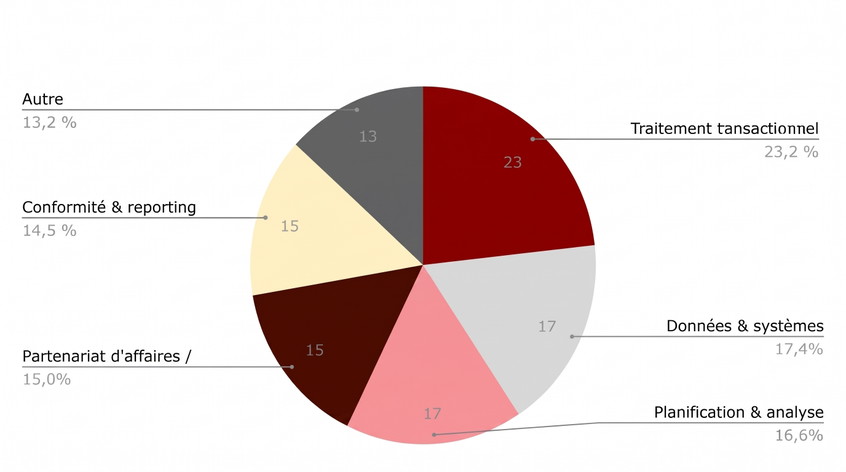
Près de 40 % de la capacité totale du département financier reste consacrée au traitement des transactions (23 %) et à la conformité et au reporting (15 %). Le contraste est net avec les 32 % restants, répartis entre la planification et l’analyse (17 %) et le partenariat avec les métiers/l’aide à la décision (15 %).
C’est le fameux déficit de capacité. Le temps de l’équipe financière est monopolisé par le passé (rendre compte de ce qui s’est produit) et par les opérations (traiter les mouvements), ce qui ne laisse plus de place à une approche tournée vers l’avenir : prévisions, planification de scénarios, conseil stratégique. Il s’agit moins d’un problème de mauvaise volonté ou de compétences que, peut-être, d’un modèle opérationnel défaillant, où les données doivent être retraitées manuellement et où les systèmes ne communiquent pas de façon fluide.
4. Diverses solutions pour l'organisation de la fonction financière
En Belgique, les organisations font des choix différents pour organiser leur fonction financière, y compris pour chaque activité prise séparément. Selon 49 % des répondants, le contrôle de gestion s’effectue principalement au niveau local, contre 40 % au niveau du groupe. Pour le reporting de gestion, ces chiffres sont respectivement de 32 % et 46 %. La gestion des comptes fournisseurs et clients n’est pas non plus organisée partout de la même manière : 35 % des répondants indiquent que ces activités se déroulent principalement au niveau local, contre 31 % au niveau du groupe.
L’enquête donne par ailleurs une indication de la part de capacité perdue, dans ces différents modèles, à cause d’activités qui ne créent pas de valeur directe. Pour 28 % des répondants, au moins un quart de la capacité financière totale y est consacré. Concrètement, il s’agit par exemple de problèmes de données, de doubles saisies, de corrections manuelles, de temps d’attente et de processus inefficaces. Dans 4 % des organisations, cela représente même plus de la moitié du temps.
Le débat sur l’organisation de la fonction financière dépasse donc la question de savoir où les activités sont exécutées. Choisir entre centralisation et décentralisation n’est pas une fin en soi : il faut aussi se demander dans quelle mesure la structure retenue est efficace. Où se situent les transferts inutiles, les doublons, les problèmes de données ou les flous de responsabilité ? Et quelle part des ressources ne peut, de ce fait, être consacrée à la planification, à l’analyse et au partenariat avec les métiers ?
Conclusion
Le Baromètre TriFinance 2026 ne fait pas apparaître de tendance claire vers une centralisation ou une décentralisation totale. Les organisations optent pour des structures variées, mais sont presque toutes confrontées au même problème : une part trop importante de leurs capacités reste mobilisée par le traitement des transactions, le reporting de base et les corrections manuelles.
L'avenir de la fonction financière ne réside donc pas dans la conception d'un nouvel organigramme, mais dans la mise en place d'un modèle opérationnel intégré. Cela nécessite trois choix concrets : tout d'abord, définir la responsabilité des processus de bout en bout au-delà des services, puis harmoniser les données de référence et les systèmes sous-jacents, et enfin déterminer quelles tâches sont mieux gérées au niveau central ou local. Ce n’est qu’ainsi que la fonction financière pourra véritablement se libérer pour assumer son rôle de copilote stratégique.


