
De doorsnee CFO van in België gevestigde organisaties lijkt vandaag nog niet volledig losgekomen van de klassieke financemachine. Uit de TriFinance Barometer blijkt namelijk dat transactionele processen, afsluiting en rapportering bij vrijwel iedereen op het menu staan, al blijft dat voor 82% van de respondenten beperkt tot maximaal 10% van hun tijd.
Tegelijk besteden CFO’s enige tijd aan performance management. Bij een kleine meerderheid (55%) neemt dit tot maximaal 10% van hun tijd in beslag. Die gaat vooral naar budgettering, forecasting en de opvolging van resultaten. Een vergelijkbare tijdsbesteding gaat, weliswaar bij een kleinere groep CFO’s (46%) naar strategisch advies en ondersteuning van de besluitvorming tegenover de raad van bestuur en het directiecomité, terwijl 36% hier tussen 11% en 30% van hun tijd voor vrijmaakt.
Tijdsbesteding van de CFO:
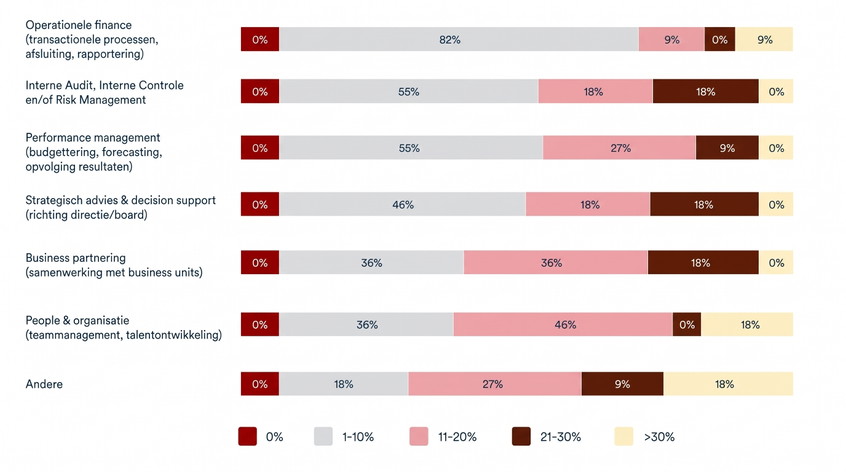
Business partnering neemt bij een deel van de CFO’s een groter aandeel in: 54% besteedt hier 11–30% van de tijd aan. Ook people management vraagt de nodige aandacht: bij 46% eist het 11–20% van hun tijd op.
Daarnaast is er de bredere verantwoordelijkheid voor interne audit, interne controle en risk management. Ook daar loopt de tijdsbesteding redelijk uiteen: bij een meerderheid van 55% blijft de tijdsbesteding beperkt, maar voor een aantal CFO’s loopt ze op tot 20% of meer.
Het beeld is dus niet eenduidig dat CFO’s massaal operationeel bezig is. Wel verschilt de rol van CFO’s sterk in functie van de context waarin ze opereren. Vaak combineren ze uiteenlopende verantwoordelijkheden, van de financiële basiswerking tot strategische advisering, business partnering en leiderschap. Hoe die verhouding precies uitvalt, verschilt van organisatie tot organisatie.
Strategische besluitvorming hoort bij de rol, maar niet elke CFO neemt dezelfde positie in
De cijfers over de betrokkenheid van CFO’s bij specifieke domeinen bevestigen dat strategische besluitvorming deel uitmaakt van het CFO-mandaat, maar tonen ook verschillen in de mate waarin CFO’s daarin zelf een rol opnemen.
27% van de CFO’s is volledig betrokken bij strategische besluitvorming en 36% is gedeeltelijk betrokken, samengeteld dus 63% van de respondenten. Bij 9% blijft de betrokkenheid beperkt en bij 27% is de CFO naar eigen zeggen niet betrokken.
In welke mate is de CFO betrokken bij de volgende domeinen:
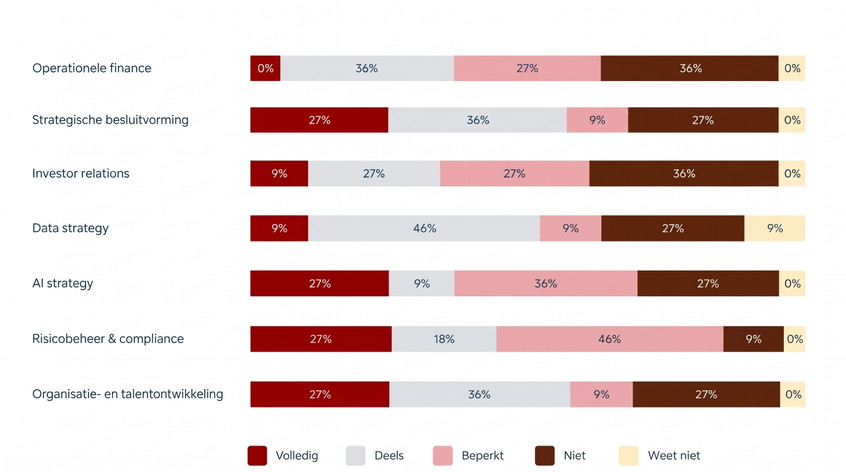
Dat is een belangrijke nuancering van het toch wel wijdverspreide cliché van de CFO als strategische copiloot. De functie brengt de CFO niet automatisch in het centrum van de strategische beslissingen. Bij een aanzienlijke groep is de betrokkenheid volledig of gedeeltelijk, maar bij ruim een derde is de betrokkenheid bij de strategie beperkt of zelfs geheel afwezig.
Dat sluit aan bij de resultaten over tijdsbesteding. Hoewel CFO’s tijd vrijmaken voor strategisch advies en besluitondersteuning, besteedt bijna de helft hier maximaal 10% van de tijd aan. De cijfers wijzen erop dat de strategische rol niet alleen afhangt van de formele positie van de CFO, maar ook van de manier waarop verantwoordelijkheden en besluitvorming binnen de organisatie zijn verdeeld.
Data en AI staan op de agenda, maar de betrokkenheid verschilt
Ook op het vlak van data- en AI-strategie is het beeld genuanceerd. Bij datastrategie is 9% van de CFO’s volledig betrokken en 46% gedeeltelijk. Bij 9% blijft de betrokkenheid beperkt, terwijl 27% aangeeft niet betrokken te zijn. 9% weet het niet.
Bij AI-strategie is het patroon anders. 27% van de CFO’s is hier volledig bij betrokken, maar 9% slechts gedeeltelijk. Bij 36% blijft de betrokkenheid beperkt en bij 27% ontbreekt ze volledig.
De vergelijking levert een interessante vaststelling op. Bij datastrategie geven CFO’s het vaakst aan dat ze gedeeltelijk betrokken zijn. Bij AI-strategie is de groep die volledig betrokken is groter, maar is er tegelijk een aanzienlijke groep die slechts beperkt of helemaal niet betrokken is. Er bestaat dus geen homogeen profiel van de CFO als eigenaar van de digitale agenda.
Doen we echter een roll-up van de resultaten en kijken we hoe de verhouding is tussen CFO’s die enerzijds volledig of deels betrokken zijn en anderzijds beperkt of niet, dan wordt het beeld duidelijker.
Bij data strategy is 55% van de CFO’s dan volledig of deels betrokken tegenover 36% die beperkt of niet betrokken zijn. Bij de AI strategy is 36% volledig of deels betrokken, tegenover 64% beperkt of niet betrokken.
Betrokkenheid CFO bij data en AI strategie:
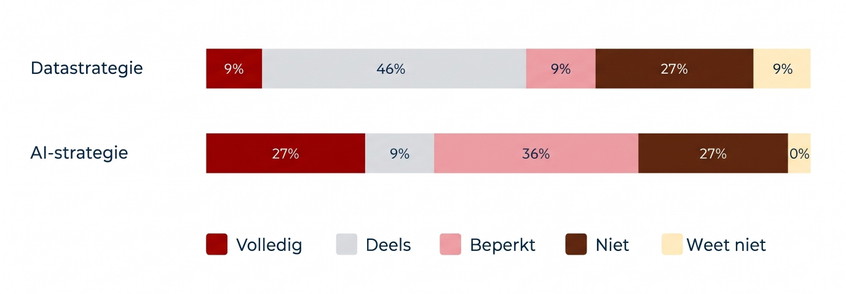
De CFO vindt dus gemakkelijker aansluiting bij de datastrategie dan bij de strategische keuzes rond AI. Data sluiten rechtstreeks aan bij de vertrouwde rol van Finance in rapportering, analyse en besluitvorming. AI-strategie lijkt minder vanzelfsprekend tot het Finance werkterrein te behoren, of wordt sterker door andere functies getrokken.
CFO’s lijken dus vaker betrokken bij de vraag hoe data worden ingezet dan bij de vraag hoe AI strategisch wordt ontwikkeld en toegepast.
Onlogisch is dat niet: de CFO kan mee richting geven aan de toepassing van AI, zonder daarom eigenaar te zijn van de AI-strategie. AI is immers organisatiebreed: het raakt niet alleen Finance, maar ook IT, operations, HR, sales en de algemene bedrijfsstrategie.
Datastrategie sluit dus rechtstreeks aan bij de financiële rol in rapportering, analyse en besluitvorming. AI-strategie is ruimer en wordt waarschijnlijk vanuit meerdere functies en disciplines vormgegeven.
Risicobeheer is breed gedeeld, investor relations minder vanzelfsprekend
Bij risicobeheer en compliance is de CFO in zekere mate betrokken in vrijwel alle organisaties. 27% van de respondenten is volledig betrokken, 18% gedeeltelijk en 46% beperkt. Slechts 9% geeft aan dat de CFO niet betrokken is.
Dat wijst op een domein waarin de CFO doorgaans wel een rol speelt, maar niet noodzakelijk de dagelijkse of centrale verantwoordelijkheid opneemt. De relatief grote groep met een beperkte betrokkenheid suggereert dat risicobeheer en compliance vaak ook door andere functies worden gedragen. De CFO hoeft dus niet zelf alle activiteiten aan te sturen om er wel verantwoordelijkheid of toezicht over te hebben.
Bij investor relations is de betrokkenheid minder uitgesproken. Slechts 9% van de CFO’s is volledig betrokken en 27% gedeeltelijk. Bij nog eens 27% blijft de betrokkenheid beperkt; 36% geeft aan niet betrokken te zijn.
Investor relations blijkt daarmee geen domein waarin de CFO in elke organisatie vanzelfsprekend een centrale rol speelt. Dat kan samenhangen met de manier waarop de organisatie deze verantwoordelijkheid heeft toegewezen, maar de survey geeft geen uitsluitsel over de precieze verklaringen. De cijfers tonen vooral dat de invulling van de CFO-rol op dit vlak sterk uiteenloopt.
De strategische CFO en de context van de organisatie
De resultaten van deTriFinance-barometer tonen een brede CFO-rol, maar geen uniform profiel. Strategische besluitvorming en business partnering krijgen bij een deel van de CFO’s veel aandacht, terwijl de betrokkenheid bij data, AI, risicobeheer, investor relations en organisatieontwikkeling sterk verschilt. Ook de operationele finance blijft voor sommigen een belangrijk aandachtspunt, terwijl anderen er verder van af staan.
De context van de organisatie lijkt daarbij belangrijk. Organisatiegrootte is een eerste mogelijke onderscheidende factor: naarmate de organisatie groter wordt en de financefunctie uitgebreider is, kan er meer ruimte ontstaan om operationele taken op afstand te zetten. Ook de samenstelling van het Finance-departement speelt mee. Waar de CFO beschikt over een breder team en taken meer gespecialiseerd of gedelegeerd zijn, lijkt de eigen tijdsbesteding minder operationeel te kunnen worden.
Digitalisering kan die ruimte verder vergroten. Een Financefunctie waarin processen vlot verlopen, data betrouwbaar beschikbaar zijn en systemen goed op elkaar aansluiten, biedt meer mogelijkheden om tijd te besteden aan analyse, performance en besluitvorming.
De strategische CFO ontstaat dus niet alleen doordat iemand de titel of ambitie heeft, maar doordat de organisatie de ruimte en het mandaat creëert om die rol waar te maken.
De mate waarin de organisatie Finance organiseert, digitaliseert en verantwoordelijkheden verdeelt, bepaalt dus mee hoeveel ruimte de CFO krijgt om daadwerkelijk als strategische partner te functioneren.


