
Le CFO type des organisations implantées en Belgique ne semble pas encore s’être totalement affranchi de la machine financière classique. Le Baromètre TriFinance révèle en effet que les processus transactionnels, la clôture et le reporting figurent à l’ordre du jour de la quasi-totalité des répondants, même si, pour 82 % d’entre eux, ces tâches ne représentent pas plus de 10 % de leur temps.
Parallèlement, les CFOs consacrent un certain temps à la gestion de la performance. Pour une petite majorité (55 %), cette activité occupe jusqu’à 10 % de leur temps. Elle concerne principalement la budgétisation, les prévisions et le suivi des résultats. Une part de temps similaire, bien que concernée par un groupe plus restreint de CFOs (46 %), est consacrée au conseil stratégique et à l’accompagnement de la prise de décision vis-à-vis du conseil d’administration et du comité de direction, tandis que 36 % y consacrent entre 11 % et 30 % de leur temps.
Répartition du temps du CFO:
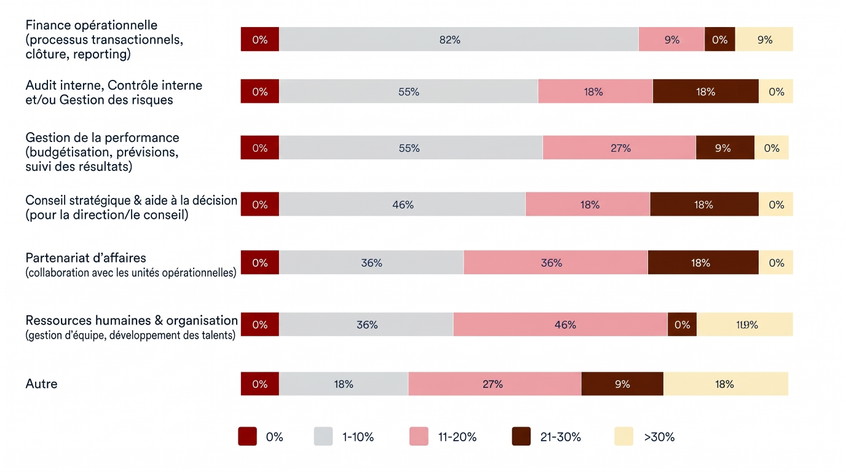
Le business partnering pèse davantage pour une partie des CFO : 54 % y consacrent 11 à 30 % de leur temps. La gestion des ressources humaines demande elle aussi une attention particulière : elle mobilise 11 à 20 % du temps de 46 % d’entre eux.
S’y ajoute la responsabilité plus large de l’audit interne, du contrôle interne et de la gestion des risques. Là encore, le temps investi varie fortement : il reste limité pour une majorité (55 %), mais peut atteindre 20 % ou plus pour certains CFO.
Le tableau n’est donc pas univoque : impossible d’affirmer que les CFO se consacrent massivement aux activités opérationnelles. En revanche, leur rôle varie fortement selon le contexte dans lequel ils évoluent. Ils cumulent souvent des responsabilités variées, de la finance de base au conseil stratégique, en passant par le partenariat avec les métiers et le leadership. La répartition exacte diffère d’une organisation à l’autre.
La décision stratégique fait partie du rôle, mais tous les CFO n’y occupent pas la même place
Les chiffres sur l’implication des CFO dans des domaines spécifiques confirment que la décision stratégique fait partie de leur mandat. Ils révèlent aussi de grandes différences dans la place qu’ils y occupent réellement.
27 % des CFO sont pleinement impliqués dans la prise de décision stratégique et 36 % le sont partiellement, soit 63 % au total. Pour 9 % d’entre eux, l’implication reste limitée et 27 % ne sont pas impliqués du tout.
Dans quelle mesure le CFO intervient-il dans les domaines suivants :
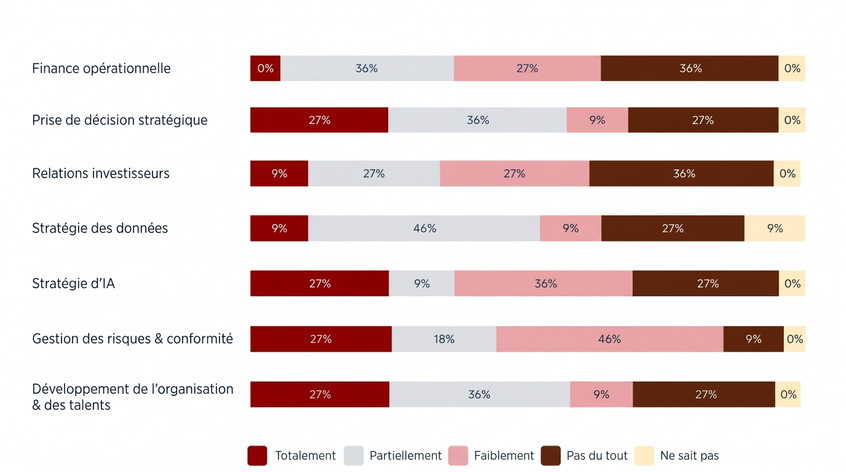
C’est une nuance importante par rapport au cliché, pourtant très répandu, du CFO « copilote stratégique ». La fonction ne place pas automatiquement le CFO au cœur des décisions stratégiques. Si une part non négligeable d’entre eux y est impliquée totalement ou partiellement, pour plus d’un tiers l’implication est limitée, voire inexistante.
Cela corrobore les résultats sur l’emploi du temps : si les CFO consacrent du temps au conseil stratégique et à l’aide à la décision, près de la moitié n’y passent pas plus de 10 % de leur temps. Le rôle stratégique ne dépend donc pas seulement de la position formelle du CFO, mais aussi de la façon dont les responsabilités et les décisions sont réparties dans l’organisation.
Les données et l'IA sont à l’agenda, mais le niveau d'implication varie
Pour la stratégie de données et d’IA, le tableau est également nuancé. Côté données, 9 % des CFO sont pleinement impliqués et 46 % le sont partiellement. Pour 9 %, l’implication reste limitée, 27 % ne sont pas impliqués et 9 % ne se prononcent pas.
Côté IA, la tendance est différente : 27 % des CFO y sont pleinement impliqués, mais seulement 9 % partiellement. Pour 36 %, l’implication reste limitée et, pour 27 %, elle est totalement absente.
Cette comparaison est intéressante. Pour la stratégie de données, les CFO se disent le plus souvent partiellement impliqués. Pour la stratégie d’IA, le groupe des CFO pleinement impliqués est plus important, mais un groupe considérable ne l’est que peu, voire pas du tout. Il n’existe donc pas de profil homogène du CFO comme pilote de la stratégie numérique.
Le tableau devient plus lisible si l’on regroupe les résultats, en opposant les CFO pleinement ou partiellement impliqués à ceux qui ne le sont que peu ou pas du tout. Pour la stratégie de données, 55 % sont alors pleinement ou partiellement impliqués, contre 36 % qui le sont peu ou pas du tout. Pour la stratégie d’IA, ils sont 36 % à l’être pleinement ou partiellement, contre 64 % qui le sont peu ou pas du tout.
Implication CFO dans la stratégie données et IA:
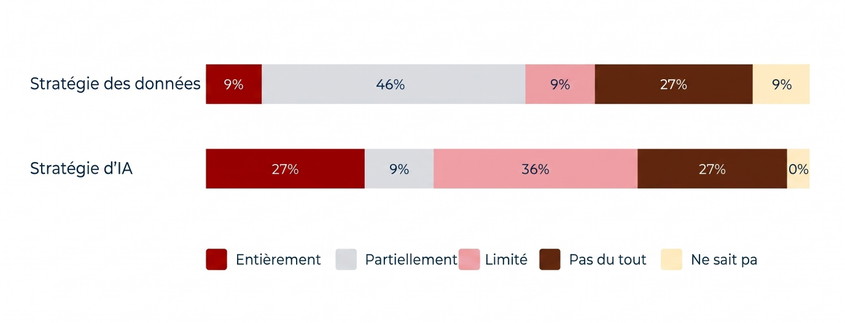
Le CFO s’investit donc plus facilement dans la stratégie de données que dans les choix stratégiques liés à l’IA. Les données s’inscrivent directement dans son rôle habituel de reporting, d’analyse et d’aide à la décision. La stratégie d’IA, elle, s’inscrit moins naturellement dans le périmètre de la fonction financière, ou relève davantage d’autres fonctions.
Les CFO semblent ainsi plus souvent impliqués dans l’utilisation des données que dans le développement et le déploiement stratégique de l’IA.
Cela n’a rien d’illogique : le CFO peut contribuer à orienter l’adoption de l’IA sans en être le responsable. L’IA concerne l’ensemble de l’organisation : outre la fonction financière, elle touche l’IT, les opérations, les ressources humaines, les ventes et la stratégie globale de l’entreprise.
La stratégie de données est donc directement liée au rôle de la fonction financière en matière de reporting, d’analyse et de prise de décision. La stratégie d’IA a une portée plus large et sera probablement élaborée par plusieurs fonctions et disciplines au sein de l’organisation.
La gestion des risques est très répandue, les relations investisseurs beaucoup moins
Pour la gestion des risques et la conformité, le CFO est impliqué, à des degrés divers, dans pratiquement toutes les organisations : 27 % des répondants indiquent qu’il l’est pleinement, 18 % partiellement et 46 % de façon limitée. Seuls 9 % disent qu’il n’est pas impliqué.
Dans ce domaine, le CFO joue donc généralement un rôle sans nécessairement en assumer la responsabilité quotidienne ou centrale. Le groupe relativement important d’implication limitée suggère que d’autres fonctions prennent souvent également en charge la gestion des risques et la conformité. Le CFO n’a pas besoin de piloter lui-même toutes les activités pour en assumer la responsabilité ou la supervision.
Pour les relations investisseurs, l’implication est moins marquée : seuls 9 % des CFO sont pleinement impliqués et 27 % partiellement. Pour 27 % de plus, l’implication reste limitée et 36 % ne sont pas impliqués.
Les relations investisseurs ne semblent donc pas un domaine où le CFO joue naturellement un rôle central dans toutes les organisations. Cela peut tenir à la façon dont cette responsabilité est attribuée, mais l’enquête ne permet pas de conclure sur les causes précises. Les chiffres montrent surtout que le rôle du CFO dans ce domaine varie considérablement d’une organisation à l’autre.
Le CFO stratégique et le contexte organisationnel
Les résultats du Baromètre TriFinance dessinent un rôle de CFO large, mais pas un profil uniforme. La décision stratégique et le business partnering occupent une place importante pour certains CFO, tandis que leur implication dans les données, l’IA, la gestion des risques, les relations investisseurs et le développement organisationnel varie fortement. Les activités financières opérationnelles restent une priorité pour certains, alors que d’autres s’en éloignent davantage.
Le contexte organisationnel semble jouer un rôle important. La taille de l’organisation est un premier facteur de différenciation potentiel : plus elle grandit et plus la fonction finance se développe, plus il peut devenir facile pour le CFO de prendre de la distance avec les tâches opérationnelles. La composition du département financier compte aussi. Lorsque le CFO dispose d’une équipe plus étoffée et que les responsabilités sont plus spécialisées ou déléguées, il semble pouvoir consacrer moins de temps à l’opérationnel.
La digitalisation peut encore renforcer cette marge de manœuvre. Une fonction finance aux processus fluides, aux données fiables et facilement accessibles et aux systèmes bien intégrés laisse davantage de temps pour l’analyse, la gestion de la performance et la prise de décision.
Le CFO stratégique n’émerge donc pas simplement parce qu’une personne en porte le titre ou en nourrit l’ambition, mais parce que l’organisation crée l’espace et accorde le mandat nécessaires pour exercer pleinement ce rôle.
La manière dont l’organisation structure sa fonction finance, investit dans la digitalisation et répartit les responsabilités contribue ainsi à déterminer la marge de manœuvre du CFO pour agir véritablement en partenaire stratégique.


