
Un budget annuel approuvé procure à la direction un sentiment rassurant de contrôle. Pourtant, dans une économie marquée par la volatilité des matières premières, la fragilité des chaînes d’approvisionnement mondiales, l’évolution rapide des comportements clients et les incertitudes macroéconomiques, un plan statique perd très vite sa valeur de pilotage stratégique.
Malgré ce constat, de nombreuses organisations continuent de naviguer à vue, avec pour seul repère un budget annuel ou, au mieux, des prévisions trimestrielles tournées vers le passé. La cause profonde est rarement un manque d’ambition stratégique. Jusqu’à récemment, collecter des données fragmentées, réconcilier des systèmes opérationnels disparates et modéliser des scénarios multivariables exigeaient tout simplement trop de temps et de ressources manuelles.
Par essence, la planification continue n’est pas un exercice épuisant de rebudgétisation perpétuelle. Elle vise avant tout la decision readiness : être en permanence prêt à arbitrer dès que les conditions de marché évoluent.
Grâce à l’automatisation de l’ingestion des données et des cycles de calcul par l’IA en FP&A, le goulet d’étranglement technique d’hier a disparu. Le débat se déplace désormais de la mécanique des données vers l’exécution : comment structurer vos processus, votre architecture de données et votre culture de leadership pour transformer les résultats algorithmiques en décisions plus rapides et plus pertinentes ?
Du pilotage calendaire au pilotage par les événements
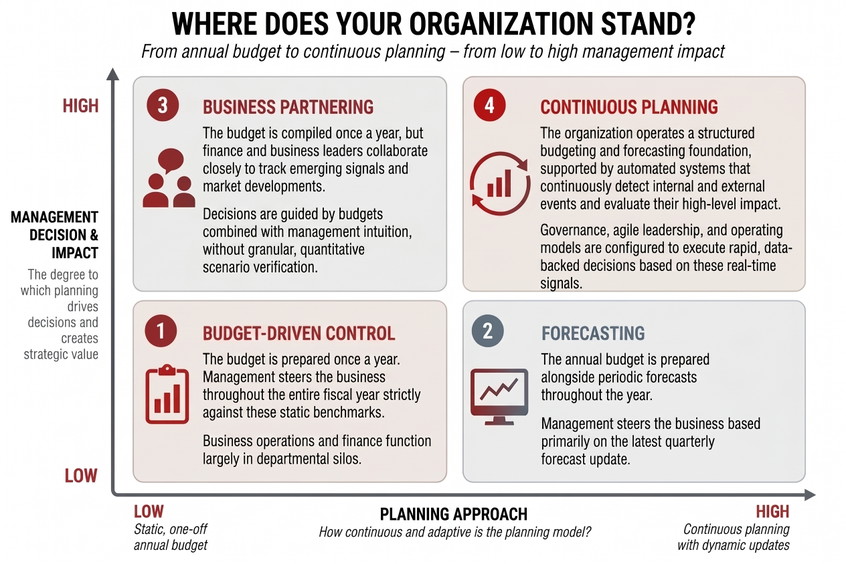
Adopter la planification continue demande aux responsables financiers de s’affranchir de la rigidité rassurante du calendrier financier traditionnel. Les budgets annuels et les prévisions trimestrielles classiques sont des repères figés dans le temps. La planification continue, elle, est avant tout déclenchée par les événements : son rythme n’est plus dicté par une date arbitraire, mais par les événements significatifs qui surviennent sur les marchés ou au sein des opérations.
Hausses de prix imprévues des fournisseurs, volatilité soudaine des devises, fluctuations de la demande, perturbations des canaux de distribution : l’enjeu est de détecter les signaux faibles le plus tôt possible. Les organisations doivent capter ces indicateurs précoces et mesurer leur impact direct sur le compte de résultat (P&L), le bilan et le profil de liquidité. Cette agilité permet au comité de direction de rectifier le tir au bon moment, plutôt que d’attendre plusieurs semaines la prochaine itération budgétaire.
Les leaders financiers doivent toutefois garder à l’esprit que la planification continue représente le plus haut niveau de maturité financière. Ce n’est pas un exercice pour débutants, et aucune étape fondamentale ne peut être sautée. Avant de passer à un pilotage par les événements, il faut maîtriser les bases : des flux de données fiables et standardisés, une clôture mensuelle rationalisée et un processus de prévisions glissantes (rolling forecasts) discipliné et éprouvé.
La planification continue ne consiste pas à débudgétiser sans cesse ; elle vise la capacité de décision immédiate et permanente.
Les trois piliers d'une planification continue réussie
Produire une prévision plus rapidement ne suffit pas à construire un meilleur moteur de décision. Pour faire de la planification continue un levier opérationnel durable, les organisations doivent orchestrer trois piliers interdépendants : les processus, la culture de leadership et la technologie.
1. Processus et gouvernance : une structure rigoureuse conditionne la réactivité
Passer d’échéances calendaires fixes à des déclencheurs événementiels bouscule le rythme habituel du cycle de planification. Pour éviter l’épuisement des équipes ou l’improvisation au coup par coup, la direction financière doit remplacer le calendrier figé par une gouvernance claire et des règles du jeu transparentes. Décider de lancer une nouvelle simulation de scénario, puis d’organiser la revue qui en découle, exige un cadre précis.
Les entreprises doivent définir en amont les leviers opérationnels réellement déterminants, ainsi que le seuil d’écart qui justifie de recalculer les projections financières. Qui est responsable du suivi de ces variables ? À partir de quel seuil de tolérance un écart opérationnel doit-il être remonté à la direction générale ?
Une analyse des écarts rigoureuse joue ici un rôle déterminant : elle permet d'identifier les anomalies statistiquement significatives dans la performance opérationnelle et d'isoler leurs causes profondes avant qu'elles ne s'aggravent.
2. Collaborateurs, organisation et leadership : la transformation culturelle sous-jacente
La transition vers la planification continue échoue rarement à cause des algorithmes financiers ou des limites des feuilles de calcul. Le plus souvent, elle butte sur des habitudes d’entreprise bien ancrées, des silos organisationnels et des réflexes hiérarchiques. Instaurer une planification agile exige une transformation culturelle en profondeur, au sein de la fonction finance comme du comité de direction, autour de trois changements majeurs :
- Partager la responsabilité des leviers de performance : la planification ne peut plus rester un exercice financier isolé. Les véritables leviers de chiffre d’affaires, de compétences, de cadence opérationnelle et de résilience logistique se trouvent au cœur des entités opérationnelles. La finance établit le cadre analytique, assure la gouvernance et challenge les hypothèses sous-jacentes. Les responsables métiers, eux, doivent répondre directement de leurs leviers opérationnels et de leurs hypothèses commerciales.
- Désapprendre le perfectionnisme : les professionnels de la finance sont historiquement formés à rechercher l’exactitude absolue, au centime près. Avec la planification continue et l’analyse prédictive, cette précision excessive devient contre-productive : attendre une certitude totale sur les données paralyse la décision. L’agilité stratégique consiste à piloter par ordres de grandeur, scénarios probabilistes et fourchettes statistiques. Sur des marchés volatils, une tendance juste et des données « suffisamment fiables » valent toujours mieux qu’une perfection trop tardive.
- Adopter une gestion adaptative de la performance : on peut exiger de l’agilité, mais les comportements s’alignent toujours sur les incitations. Indexer la rémunération variable, les primes et les évaluations sur des objectifs budgétaires rigides, fixés douze mois plus tôt, sabote directement toute culture d’agilité. Pour réussir le passage à la budgétisation continue et aux prévisions dynamiques, l’évaluation des dirigeants doit se détacher d’objectifs statiques devenus obsolètes. Ils doivent être reconnus pour leur capacité à ajuster leur stratégie de manière proactive afin de préserver la valeur de l’entreprise lorsque l’environnement évolue.
3. Données, systèmes et IA : l'EPM comme socle, l'IA comme accélérateur
Relier des métriques opérationnelles (volumes d'unités, délais d'approvisionnement, rotation clients ou indices de matières premières) aux résultats détaillés du compte de résultat, du bilan et de la trésorerie exige une infrastructure technologique solide. Les solutions d'Enterprise Performance Management (EPM) constituent la colonne vertébrale indispensable : elles unifient les silos de données fragmentés, automatisent les flux d'ingestion récurrents et garantissent la gouvernance requise pour une modélisation de scénarios robuste.
Tout aussi cruciale est la couche sémantique des données. Quel que soit le degré de sophistication d’un algorithme, l’IA appliquée à la planification financière ne peut produire d’analyses fiables sans définitions métier claires et métadonnées contextuelles structurées. Que recouvrent exactement le chiffre d’affaires récurrent ou la marge brute selon les divisions ? Quelle logique opérationnelle régit la répartition des coûts ? Ce n’est qu’une fois cette couche sémantique harmonisée que l’IA peut jouer pleinement son rôle de moteur analytique, de manière sûre, fiable et efficace.
Ce socle posé, l’IA en FP&A crée de la valeur à trois niveaux dans les processus de planification dynamique :
- Détection : Les algorithmes repèrent les schémas anormaux et identifient les variations des leviers sous-jacents bien plus vite que l'œil humain.
- Analyse et simulation : En exploitant les sources de données structurées, la modélisation de scénarios par l'IA simule des perspectives futures alternatives et des analyses de sensibilité en une fraction de seconde. On retrouve ce même principe dans la prévision de trésorerie, où les prévisions par machine learning absorbent les soubresauts du marché avec une précision bien supérieure.
- Aide à la décision : Le modèle structure des trajectoires décisionnelles complexes et synthétise les arbitrages clés, permettant au comité de direction de se concentrer immédiatement sur le débat stratégique plutôt que sur la collecte des données.
Une prévision plus rapide ne produit pas automatiquement de meilleures décisions. La véritable transition est avant tout organisationnelle et culturelle.
L'évolution du rôle du contrôleur : de la modélisation détaillée à la création de valeur
Lorsque l'application de l'IA en finance automatise la préparation lourde des données et les calculs, elle libère du temps pour un contrôle de gestion bien plus stratégique. Ici, l'IA agit comme un outil d'exploration avancé et un contradicteur (challenger), mais en aucun cas comme le décideur. C'est tout particulièrement vrai lors de chocs de marché inédits où les algorithmes manquent de recul historique pour formuler des prévisions fiables : le jugement humain y demeure irremplaçable.
Le professionnel de la finance de demain associe ces outils digitaux de pointe à un sens aigu des affaires. Sa valeur ajoutée tient à sa capacité à valider avec un regard critique les résultats des modèles, à poser les bonnes questions aux responsables opérationnels, à rendre les hypothèses sous-jacentes transparentes et à éclairer au mieux les décisions stratégiques de la direction générale.
Les premières étapes vers un cycle de planification agile
La planification continue est un défi de leadership complexe, mais sa mise en œuvre exige une approche pragmatique. Commencez par les fondamentaux : veillez à la préparation des données, à des définitions claires et à une clôture mensuelle rapide et rigoureuse.
Les technologies et les modèles d’IA n’ont jamais été aussi performants et accessibles, mais ils ne créent de la valeur que si vous identifiez avec précision les signaux qui guident la trajectoire de votre entreprise. C’est pourquoi il est recommandé de démarrer petit, avec un périmètre très ciblé. Posez-vous la question : quelle décision stratégique figure à l’agenda à court terme, et quels sont les trois leviers essentiels pour l’étayer ?
En associant cette vision métier claire à la puissance de calcul décuplée de l’IA, vous faites enfin passer la théorie à une planification agile, continue et efficace.
Budgétisation continue : dépasser les limites de la planification statique
Vous souhaitez accélérer le cycle de planification de votre organisation et apprendre à intégrer efficacement des scénarios fondés sur les données et l’IA dans vos décisions ? Nos experts en finance et en données sont à votre disposition pour évaluer votre maturité actuelle de façon pragmatique et vous accompagner dans les prochaines étapes.


